每日保险可及性存落差,加重电子召车司机经济负担


对于每个月只开车数天的电子召车司机而言,按年保险所需承担的一笔过费用,可能让偶尔接单的经济效益大打折扣。与全职司机相比,兼职或偶尔接单的司机能够分摊固定成本的行程较少,因此,保险的付款方式及保障期限,对他们而言尤其重要。政府已关注电子召车保险保费上涨对司机带来的影响,同时也指出,制定相关保险安排时,必须在保费可负担性、充足保障及保险业的长期可持续性之间取得平衡。
这项课题涉及的业者与司机人数相当可观。根据政府记录,业者提交的数据截至2025年12月显示,全国约有16万4,000名电子召车司机;截至2026年3月,全国则有33家电子召车平台业者在运营。
随着部分平台提供或较容易取得每日保险及按使用量计算的保险配套,工作模式相近的司机,可能仅因选择不同平台,而面对不同的投保选择。有些司机或因此转向提供更符合自身需求的保险安排的平台;另一些司机则可能减少接单,甚至退出这个行业。
这类差异也带出保险资源分配是否公平,以及司机在不同电子召车平台之间如何分布等更广泛的课题。若保险可及性存落差导致部分平台的活跃司机人数不足,乘客可能面对更长的等候时间、较少的选择,甚至车资上涨。不过,这些目前仍属于潜在影响,因为司机供应及收费也会受到乘客需求和其他营运条件影响。
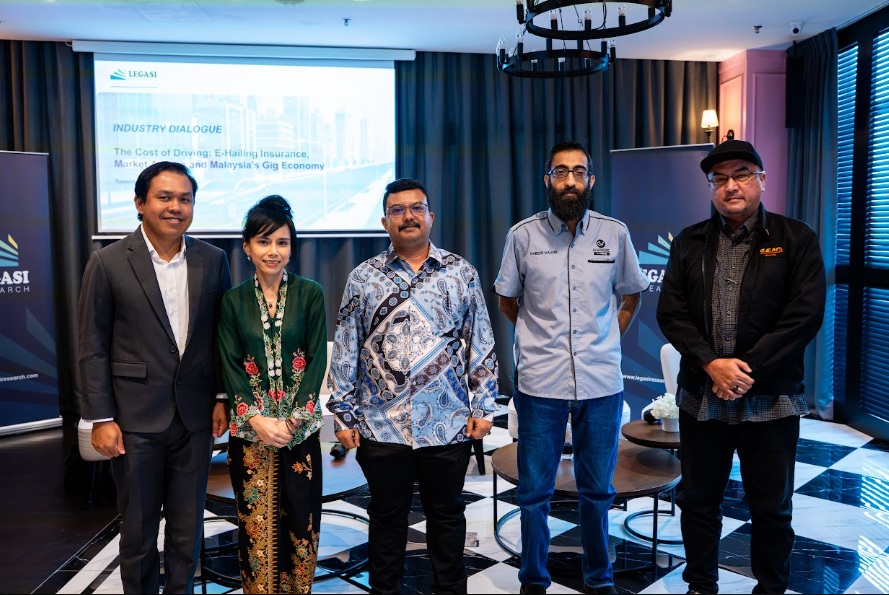
上述课题成为由 LEGASI Research 主办的行业对话会“驾驶成本:电子召车保险、平台选择与马来西亚零工经济”的讨论重点。活动汇集 inDrive、Maxim、GV Ride 及马来西亚电召车联盟(Gabungan eHailing Malaysia,简称 GEM)的代表,共同探讨保险的可及性、不同司机的工作模式,以及相关课题对整个电子召车市场可能带来的影响。
保险安排应反映不同司机的工作模式
部分司机主要依靠电子召车作为收入来源,另一些则以兼职或偶尔接单的方式赚取额外收入。不同的工作模式也引发疑问:现有保险费用、付款方式及保障期限,是否真正符合司机的实际驾驶情况?
马来西亚电子召车联盟(GEM)首席行动领袖 Masrizal Mahidin(Jose Rizal) 表示:“电子召车保险不只是保费上涨的问题,也涉及保险成本是否公平,以及司机生计能否获得保障。每名司机的工作模式都不一样,因此,一套统一的保险方案未必适合所有人。GEM认为,有必要重新检视现有保险安排,提供更灵活、透明,并能根据实际使用情况制定的保障选择,同时确保保障水平不受影响。这需要政府、平台业者及保险公司共同承担责任,并让零工经济工作者代表参与其中。保险的作用应该是保障司机,而不是成为侵蚀他们收入的额外负担,甚至让他们更难有尊严地继续工作。”
电子召车业者也观察到,司机对能够配合偶尔接单模式的保险安排有所关注,尤其是那些对按年保险一笔过费用有所顾虑的司机。
GV Ride 首席执行员 Kabeer Singh 表示:“我们经常接到司机询问是否有每日保险,尤其是那些并非全职驾驶的司机。如果市场上没有容易取得且合适的保障选择,司机可能会考虑转到其他平台接单,甚至重新考虑是否继续参与电子召车服务。因此,如何让不同类型的司机更容易取得保险保障,是整个行业都应关注的课题,同时也必须确保保障充足。”
保险选择的差异也可能影响司机的平台选择,进而对整个电子召车市场带来影响。
inDrive Malaysia 公共政策及政府事务国家负责人 Zarra Rawi 表示:“保险安排应考虑司机不同的工作模式,而不是假设每名司机都有相同的保障需求。保险是否容易取得,也可能影响司机选择在什么时间及地点接单。若这导致不同平台之间的活跃司机分布不均,便可能影响乘车服务的供应、乘客的选择,甚至车资。这些潜在风险值得进一步审慎探讨,同时也必须确保充足保障始终是首要考量。”
扩大保险可及性,有赖实际可行的方案
除了保费是否负担得起,扩大弹性保险的可及性也涉及多项实际营运考量,包括投保资格、保障生效机制、保单核实及索赔处理等。其中一个关键区别在于,如何让更多平台都能提供合适的保险产品,以及是否能够让同一份保单涵盖司机在多个平台上符合条件的驾驶活动。
Maxim 政府关系及法律合规部主管 Mushfique Ahmed Chowdhury 表示:“要让更多司机取得保险保障,相关安排必须兼顾司机、平台业者及保险公司的实际需求。这包括明确界定保障何时生效、如何核实,以及如何处理索赔,尤其是针对同时使用多个平台接单的司机。与此同时,保险的可负担性也必须与有效的风险管理及充足保障取得平衡。”
科技应用也被视为值得进一步探讨的方向,尤其是透过安全的数码系统核实保险是否处于有效保障状态。不过,这类安排必须具备完善的资料保护措施,并确保系统能够与保险公司顺利衔接,以及维持稳定可靠的运作。
保险选择不均,带出行业更广泛的课题
虽然弹性保险安排有望更贴近不同司机的驾驶模式,但保险是否负担得起,不能单凭投保时所支付的金额来判断。司机也必须清楚了解保障范围、保障何时生效及终止,以及在什么情况下可以提出索赔。
对保险公司而言,在扩大保障可及性的同时,也必须兼顾适当的风险评估及可持续的索赔管理。国家银行在2025年年报中指出,该行持续与保险公司及电子召车业者合作,以解决保障缺口及维持保险的可负担性,同时也关注长时间在路上驾驶的司机可能面对较高的交通意外风险。
在探讨每日保险或按使用量计算的保险时,这些考量尤其重要。虽然这类安排可能降低部分司机投保时的初期资金压力,但不一定代表整体保费更低,也不意味着其保障水平与其他保单相同。然而,在确保保障充足的同时,行业也不应忽略不同司机在取得保险选择方面所面对的差异。
目前,每日保险主要透过特定平台的合作安排提供,也进一步带出一个问题:如何让更多平台的司机也能取得相近的弹性保险选择?若每日保险只适用于在特定平台接单的驾驶活动,使用其他平台的司机便可能无法享有相同安排。因此,保险合作模式、承保要求、平台之间的营运衔接,以及影响弹性保险在业界普及的各种因素,都有必要进一步检视。
要缩小这些差距,有赖监管机构、保险公司、平台业者及司机代表加强合作。扩大弹性保险的可及性,并不代表所有平台都必须提供完全相同的产品或保费,但业界应进一步探讨,如何在不削弱保障水平或承保标准的前提下,让符合资格的司机更广泛地取得合适的保险配套。
随着马来西亚持续探讨更具弹性的电子召车保险安排,一个根本问题仍值得业界深思:为什么司机能否投保每日保险,取决于他们选择的平台,还是应进一步扩大覆盖范围,让业界更多符合资格的电子召车司机也能受惠?


